

Báo cáo thị trường quý III/2026 của Hội Môi giới Bất động sản Việt Nam (VARS) cho thấy giá thuê khu công nghiệp tăng khoảng 5–10% so với năm 2025, trong khi tỷ lệ lấp đầy duy trì ở mức 92% tại miền Nam và 85% tại miền Bắc. Đà tăng được hỗ trợ bởi dòng vốn FDI 9 tháng đạt 50,36 tỷ USD.
Lấp đầy ở mức cao tại cả hai miền
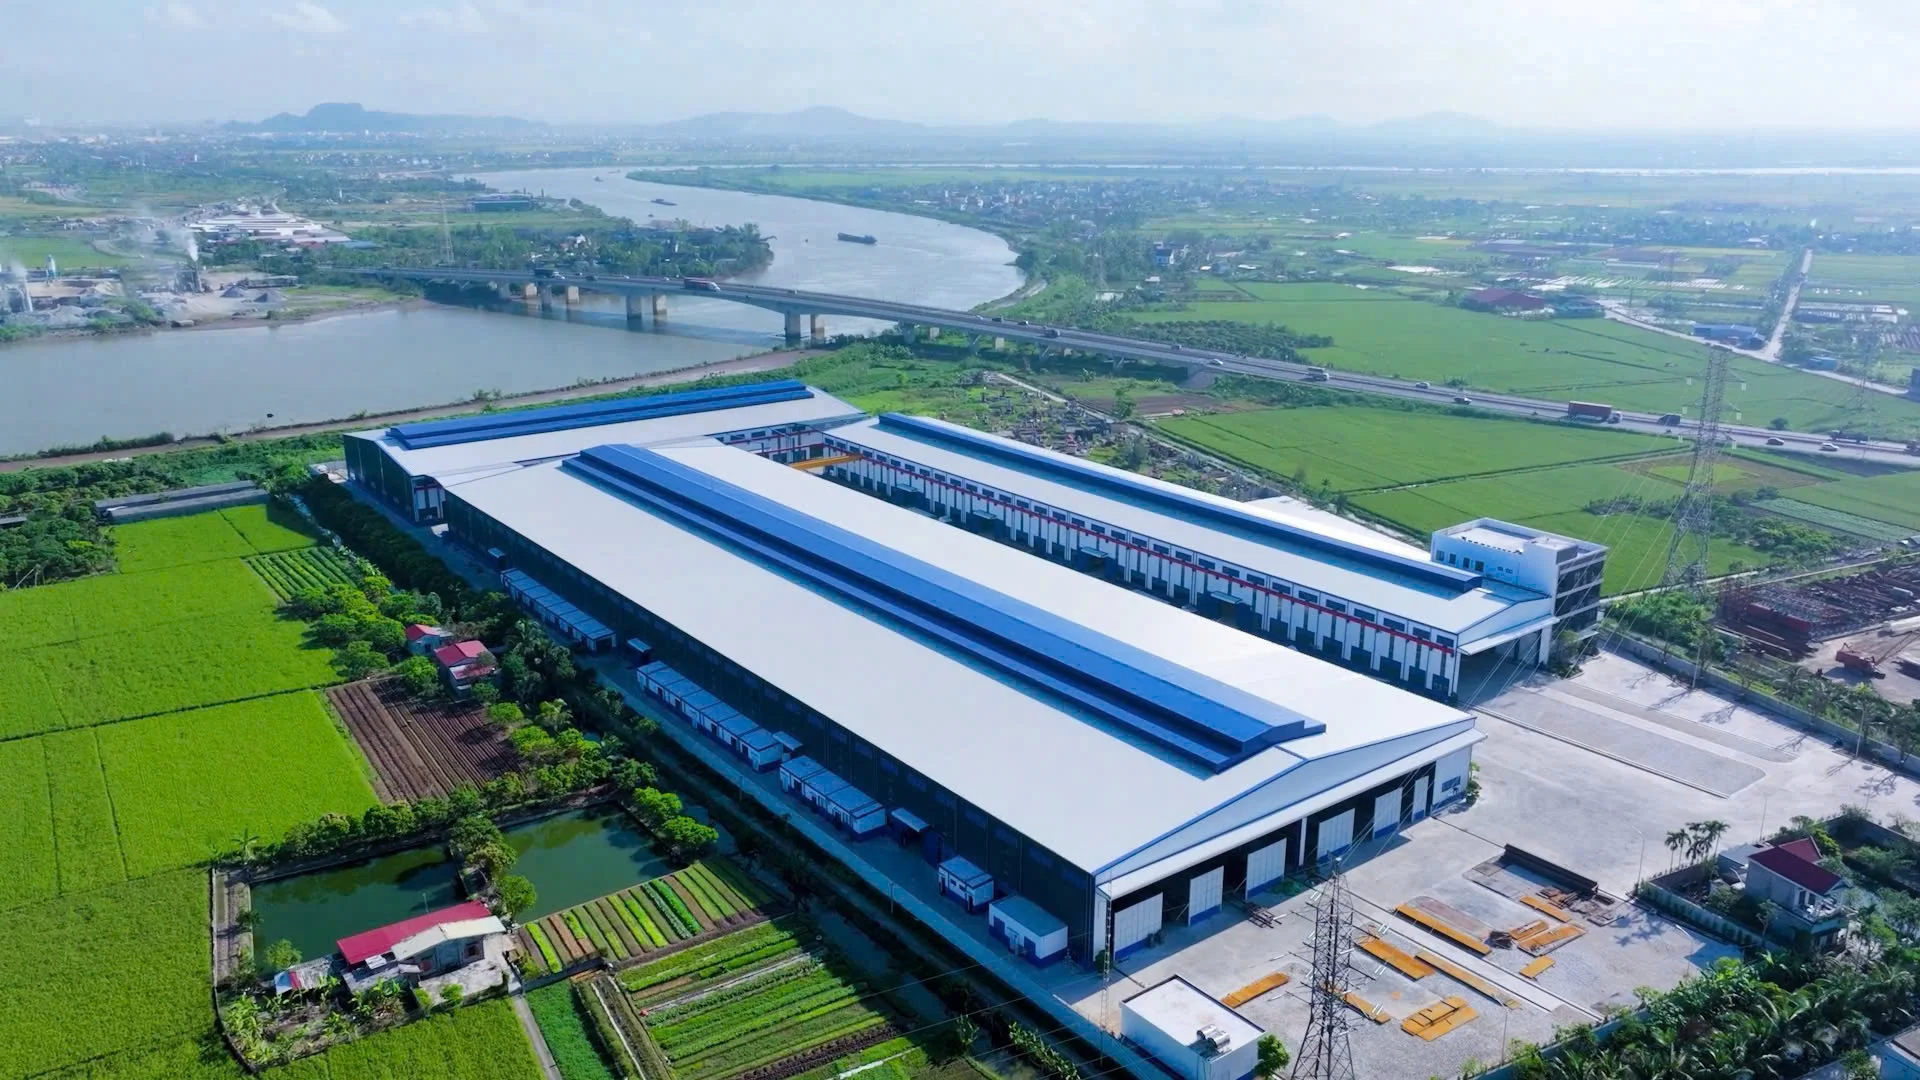
Theo VARS, bất động sản công nghiệp tiếp tục là phân khúc khai thác ổn định nhất trong quý III/2026. Tỷ lệ lấp đầy khu công nghiệp đạt 92% ở miền Nam và 85% ở miền Bắc, phản ánh nhu cầu mặt bằng sản xuất vẫn hiện hữu tại các vùng tập trung công nghiệp.
Số liệu từ các nguồn khác cùng kỳ cũng cho thấy xu hướng tương tự, dù khác nhau về phạm vi khảo sát:
| Nguồn | Phạm vi | Tỷ lệ lấp đầy KCN quý III/2026 |
|---|---|---|
| VARS | Miền Nam / miền Bắc | 92% / 85% |
| Bộ Xây dựng | Hưng Yên | Trên 92% |
| Bộ Xây dựng | Hà Nội, Hải Phòng | Trên 86% |
| Bộ Xây dựng | Vùng KTTĐ phía Nam | Khoảng 92% |
| CBRE Việt Nam | Thị trường cấp 1 phía Bắc | 81,7% |
VARS đánh giá Việt Nam tiếp tục được nhà đầu tư nước ngoài quan tâm nhờ môi trường chính trị ổn định, mạng lưới hiệp định thương mại tự do rộng và vị trí thuận lợi trong chuỗi cung ứng khu vực. Bên cạnh các khu công nghiệp quy mô lớn, hệ thống cụm công nghiệp cũng mở rộng để đáp ứng doanh nghiệp cần diện tích linh hoạt.
Cụm công nghiệp tăng giá nhanh hơn khu công nghiệp
Giá thuê khu công nghiệp tăng khoảng 5–10% so với năm 2025. VARS đánh giá mức tăng này tương đối ổn định, trong bối cảnh nguồn cung liên tục được bổ sung.
Giá thuê tại các cụm công nghiệp tăng mạnh hơn, khoảng 10–20% so với cùng kỳ. Nguyên nhân là cụm công nghiệp có quy mô nhỏ, chia lô linh hoạt, thời gian triển khai nhanh, phù hợp với cả doanh nghiệp trong nước và doanh nghiệp FDI cỡ vừa. Chính sách ưu đãi và hạ tầng giao thông liên vùng được cải thiện cũng góp phần tăng sức hút cho loại hình này.
Ở phía Bắc, số liệu của CBRE cho thấy giá thuê trung bình khu công nghiệp tại thị trường cấp 1 đạt khoảng 144 USD/m²/kỳ hạn còn lại, tăng 0,8% so với cùng kỳ. Phân khúc nhà xưởng xây sẵn ghi nhận mức hấp thụ kỷ lục 0,5 triệu m² trong quý, tỷ lệ lấp đầy đạt 90,2%.
Diễn biến giá không đồng đều giữa các địa phương. Vị trí, chất lượng hạ tầng, khả năng kết nối logistics và dịch vụ đi kèm vẫn quyết định mức giá và khả năng hút khách thuê của từng dự án.
FDI tiếp tục là lực đỡ chính
Theo số liệu tổng hợp trong báo cáo của VARS, 9 tháng đầu năm 2026, tổng vốn FDI đăng ký vào Việt Nam đạt 50,36 tỷ USD, vốn thực hiện đạt 21,07 tỷ USD. Dòng vốn vào sản xuất, đặc biệt các ngành công nghệ cao, tiếp tục tạo nhu cầu đối với đất công nghiệp, nhà xưởng và hạ tầng phục vụ sản xuất.
VARS nhận định bất động sản công nghiệp và logistics vẫn là lĩnh vực có triển vọng trong những tháng cuối năm 2026. Theo CBRE, đến năm 2028 thị trường dự kiến có thêm khoảng 2.700–3.200 ha đất công nghiệp và 1,7–2 triệu m² nhà xưởng, nhà kho xây sẵn.
Nhận định
Khi tỷ lệ lấp đầy duy trì quanh 85–92% và nguồn cung mới tiếp tục được bổ sung, cạnh tranh giữa các khu công nghiệp sẽ chuyển dần từ giá thuê sang chất lượng hạ tầng và tốc độ đưa nhà máy vào vận hành. Với nhà đầu tư thứ cấp, chi phí đất tăng đồng nghĩa phương án nhà xưởng cần tối ưu hơn về công năng sử dụng, tiến độ và chi phí vòng đời công trình.
Nguồn: Báo Lao Động – “Giá thuê khu công nghiệp tiếp tục tăng, tỉ lệ lấp đầy cao”, theo Hội Môi giới Bất động sản Việt Nam (VARS), 02/11/2026. Số liệu Bộ Xây dựng và CBRE: Báo Đầu tư Chứng khoán – “Bất động sản công nghiệp giữ nhịp tăng trưởng”, 31/10/2026.