

Theo số liệu Hiệp hội Doanh nghiệp Cơ khí Việt Nam (VAMI) nêu tại Hội thảo Ngành Thép Việt Nam 2026, lượng kết cấu thép nhập khẩu vào Việt Nam ước tăng từ hơn 30.000 tấn năm 2022 lên gần 250.000 tấn năm 2026. Sản phẩm ngoại không chỉ tăng về khối lượng mà đã có mặt tại nhiều dự án công nghiệp quy mô lớn.
Thép ngoại vào các dự án 1.300–20.000 tấn
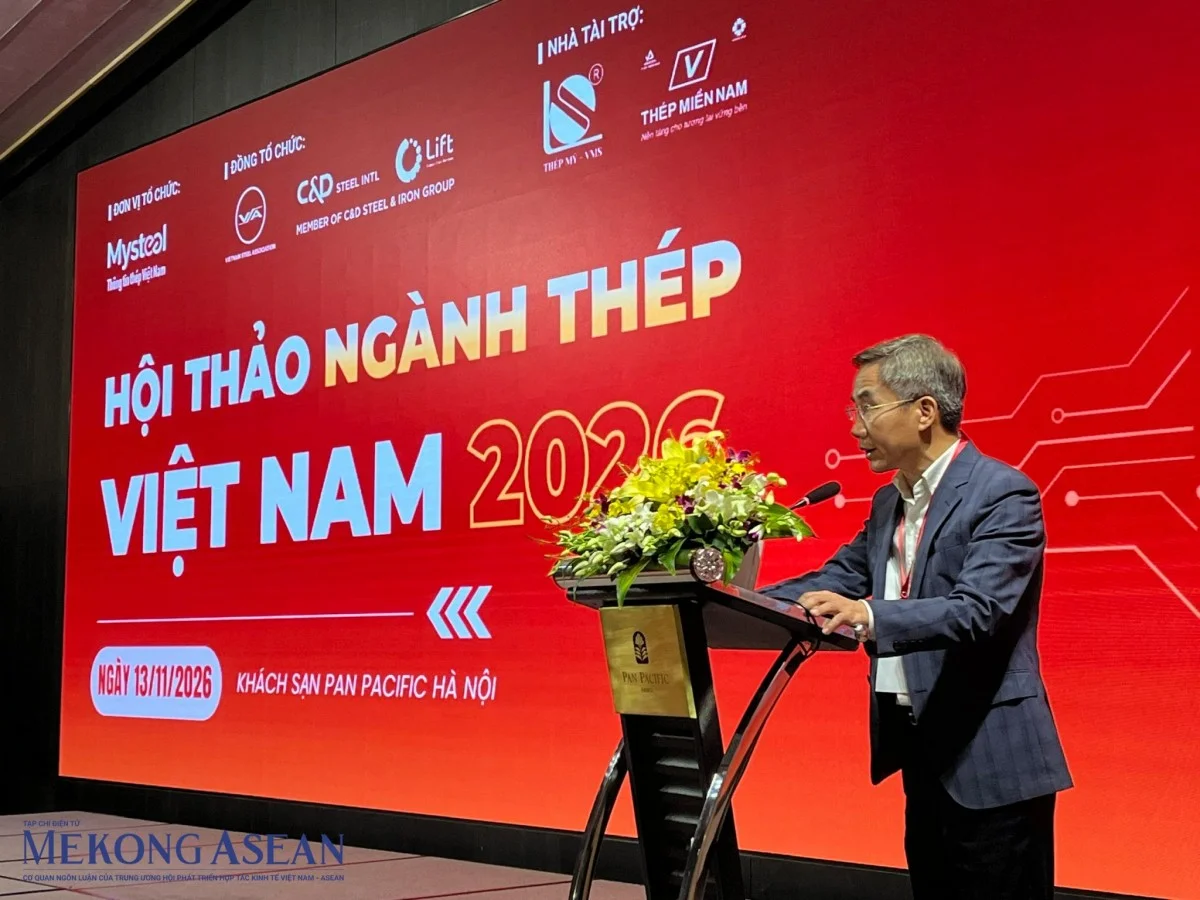
Phát biểu tại hội thảo ngày 13/11, ông Lê Phụng Thắng, Phó Chủ tịch VAMI, cho biết lượng kết cấu thép nhập khẩu năm 2026 ước gấp khoảng 8 lần so với năm 2022. Đây là số liệu do hiệp hội tổng hợp; mức của năm 2026 là ước tính, chưa phải thống kê chính thức.
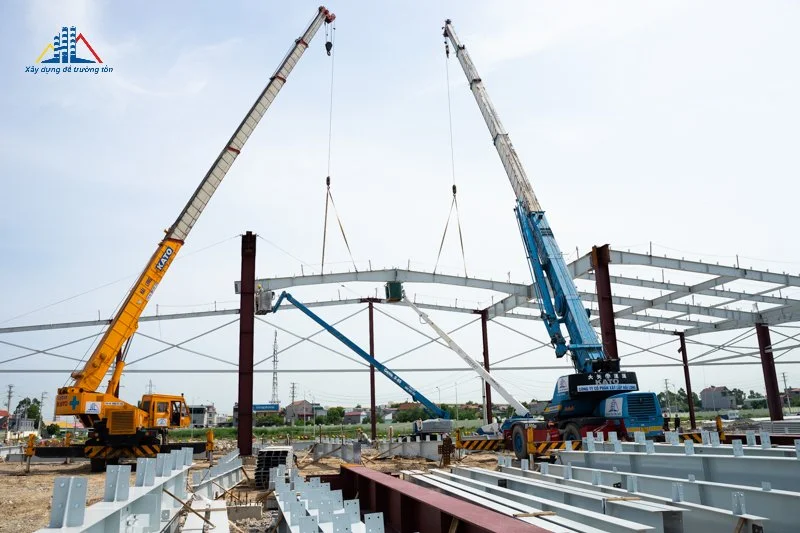
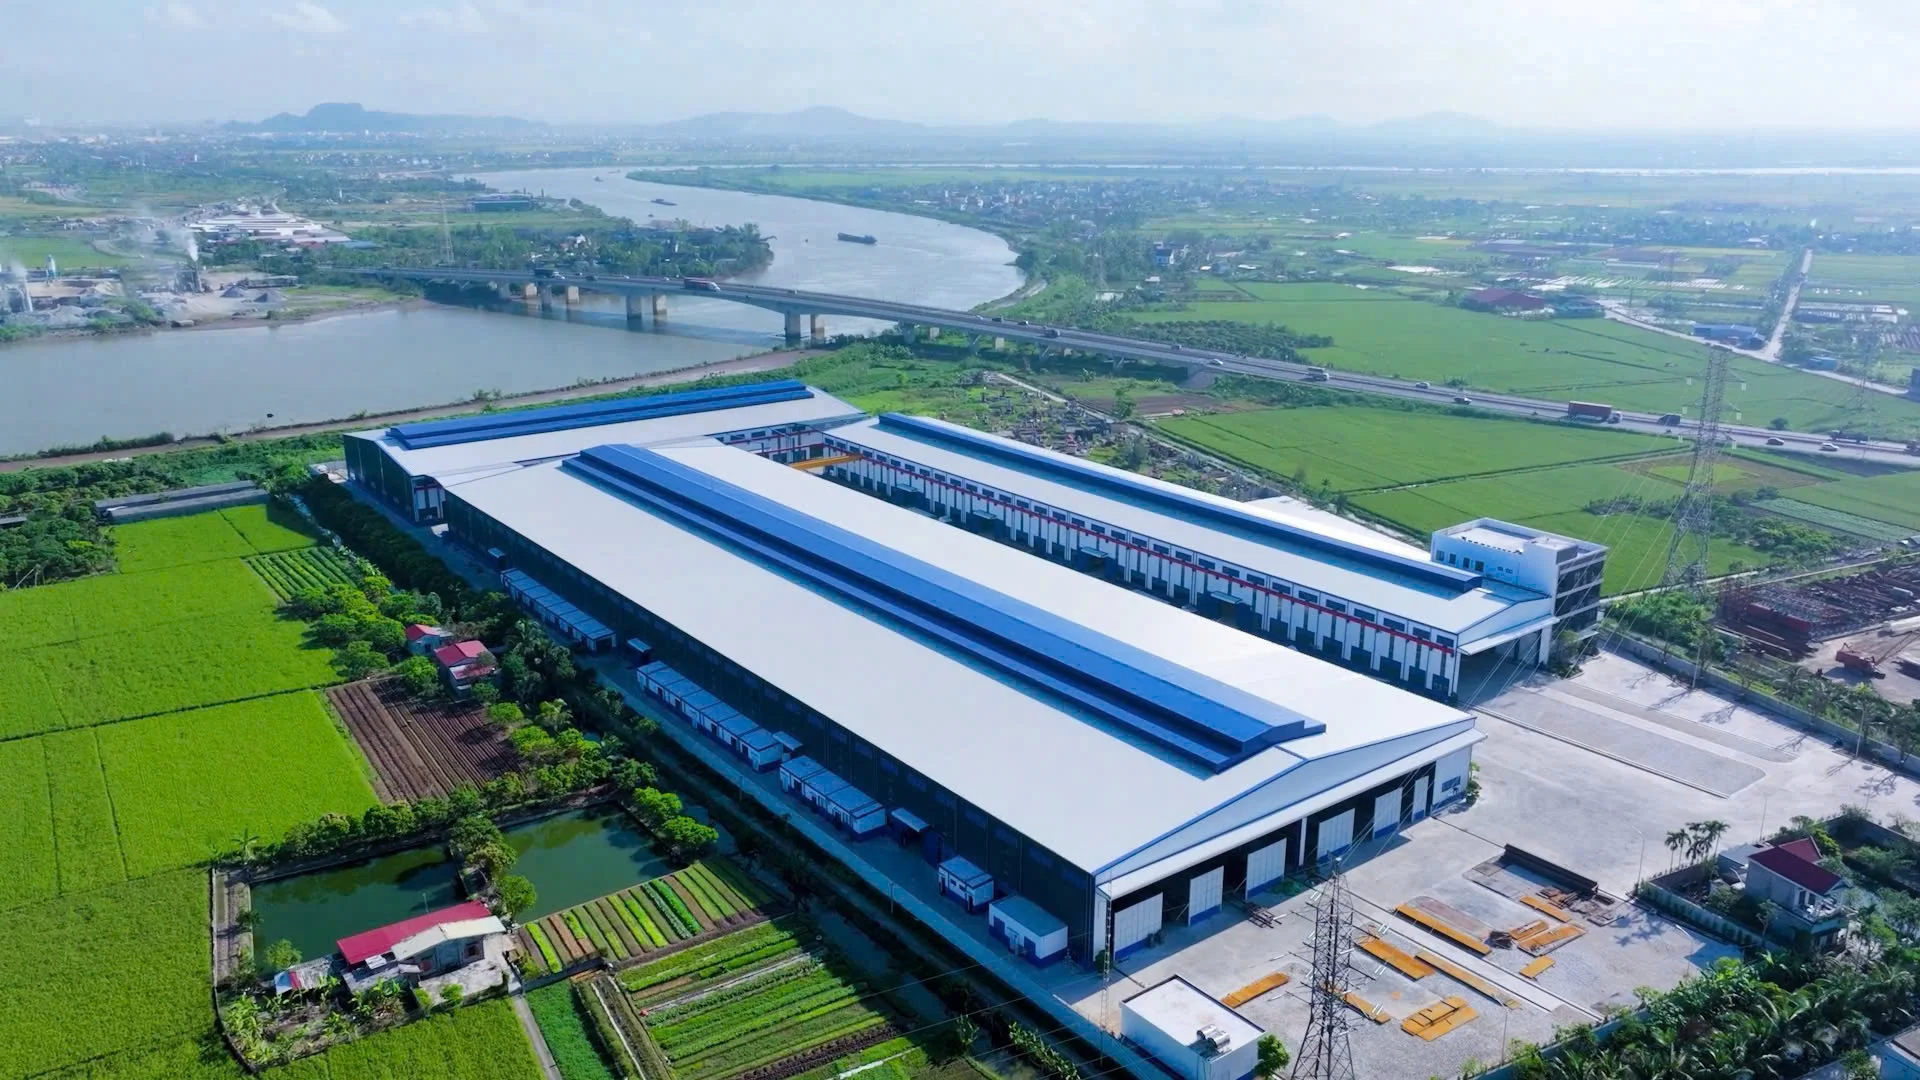
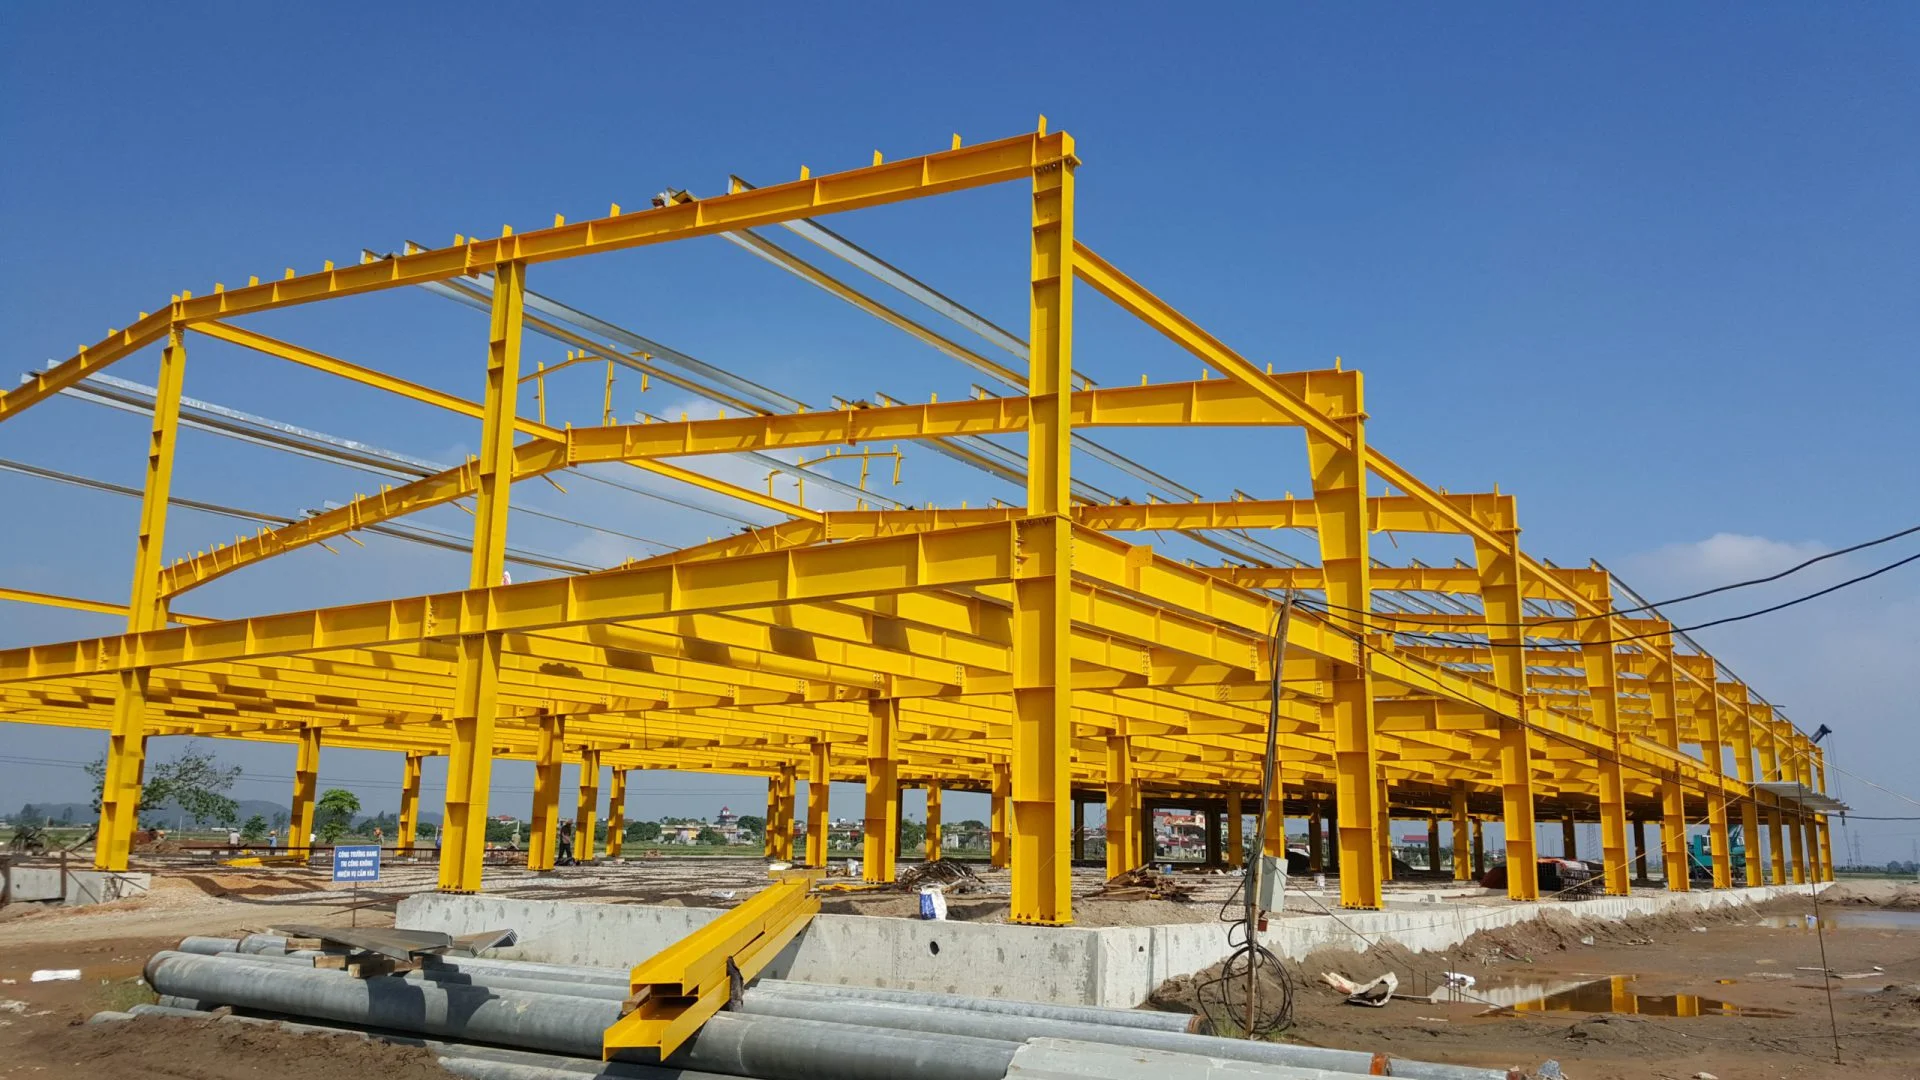
Điểm đáng chú ý là sản phẩm nhập khẩu không còn giới hạn ở công trình nhỏ lẻ. Theo VAMI, kết cấu thép ngoại đã xuất hiện tại nhiều dự án công nghiệp trọng điểm có khối lượng tiêu thụ từ 1.300 đến 20.000 tấn, trong đó có các dự án tại Hưng Yên và một số dự án FDI quy mô lớn.
Phản ánh từ gần 20 doanh nghiệp kết cấu thép thành viên VAMI cho thấy nhiều đơn vị đã đàm phán đến giai đoạn cuối trước khi ký hợp đồng nhưng vẫn mất thầu. Nguyên nhân chủ yếu là đơn giá chào của đối thủ nước ngoài thấp hơn khoảng 8–12%.
Chênh lệch giá bắt đầu từ nguyên liệu đầu vào
Các chuyên gia tại hội thảo cho rằng lợi thế giá của hàng nhập khẩu, đặc biệt từ Trung Quốc, xuất phát từ giá nguyên liệu. Bình quân 10 tháng đầu năm 2026, giá thép cuộn cán nóng (HRC) tại Trung Quốc thấp hơn khoảng 6,34% so với giá tại Việt Nam. Khoảng chênh này cho phép nhà sản xuất nước ngoài hạ giá thành kết cấu thép thành phẩm khi xuất sang Việt Nam.
Khi doanh nghiệp chế tạo trong nước mất đơn hàng, tác động lan ngược lên thượng nguồn: nhu cầu phôi thép, HRC và thép xây dựng nội địa giảm theo. Ông Thắng cho rằng chính sách ngành thép cần tính đến lợi ích toàn chuỗi, vì doanh nghiệp kết cấu thép thắng thầu cũng đồng nghĩa với việc mở rộng tiêu thụ thép trong nước.
Bối cảnh quốc tế làm áp lực tăng thêm. Theo đánh giá của Mysteel, thị trường thép Trung Quốc năm 2026 đang tái cấu trúc mạnh, cắt giảm công suất cũ và chuyển sang thép xanh, nhưng tồn kho lớn trong ngắn hạn vẫn đẩy hàng sang Đông Nam Á, trong đó Việt Nam chịu sức ép lớn nhất. Báo cáo của Hiệp hội Thép Việt Nam (VSA) và ERM Việt Nam cũng ghi nhận ngành thép đang chịu tác động kép từ lạm phát kéo dài, biến động giá năng lượng và đứt gãy chuỗi cung ứng.
Phòng vệ thương mại cần dựa trên điều tra
VAMI khuyến nghị doanh nghiệp kết cấu thép chủ động liên kết, thu thập chứng cứ thiệt hại để đề xuất cơ quan quản lý xem xét biện pháp phòng vệ thương mại phù hợp.
Tuy nhiên, ông Thắng lưu ý lượng nhập khẩu tăng hoặc đơn giá giảm chưa đủ để kết luận có hành vi bán phá giá. Biện pháp phòng vệ chỉ được áp dụng khi điều tra xác định được hành vi bán phá giá, thiệt hại đáng kể với ngành sản xuất trong nước và quan hệ nhân quả giữa hai yếu tố. Việc xem xét cũng cần cân nhắc tác động tới cả doanh nghiệp sản xuất thép lẫn doanh nghiệp sử dụng thép.
Phòng vệ thương mại vì vậy chỉ là công cụ hỗ trợ ngắn hạn. Tại hội thảo, Tập đoàn Hòa Phát chia sẻ kinh nghiệm duy trì sức cạnh tranh nhờ mô hình sản xuất khép kín quy mô lớn, tự chủ công nghệ và chủ động kiểm soát chi phí đầu vào.
Nhận định
Với doanh nghiệp kết cấu thép trong nước, khoảng chênh giá 8–12% khó thu hẹp chỉ bằng cắt giảm chi phí gia công. Lợi thế cạnh tranh bền vững hơn nằm ở những gì nhà cung cấp nhập khẩu khó đáp ứng: năng lực thiết kế và điều chỉnh tại chỗ, tiến độ giao hàng theo từng giai đoạn thi công, lắp dựng trọn gói và trách nhiệm bảo hành trong suốt vòng đời công trình.
Nguồn: Việt Nam hàng ngày, đăng lại trên CafeF – “Làn sóng thép giá rẻ Trung Quốc dồn về Đông Nam Á, doanh nghiệp Việt đứng trước sức ép cạnh tranh”, Như Quỳnh, 14/11/2026. Quan điểm về điều kiện áp dụng phòng vệ thương mại: Mekong ASEAN, 14/11/2026.