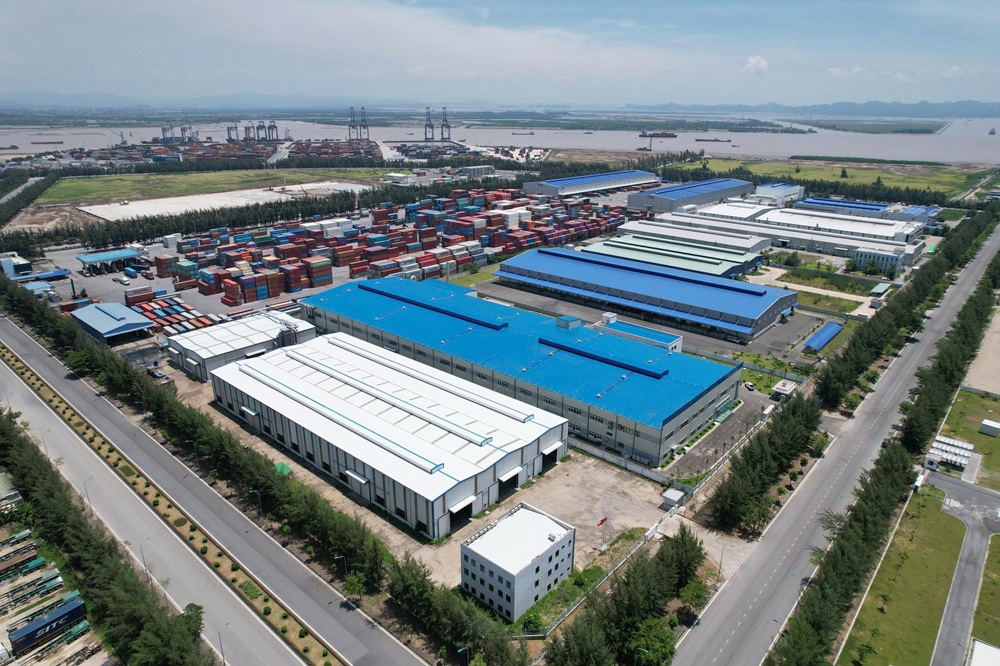


近期分析報告顯示,工業園區土地吸收面積自2026年第二季度起回升。預計2027年租賃需求將持續增長,主要得益於外商直接投資(FDI)企業擴大生產。
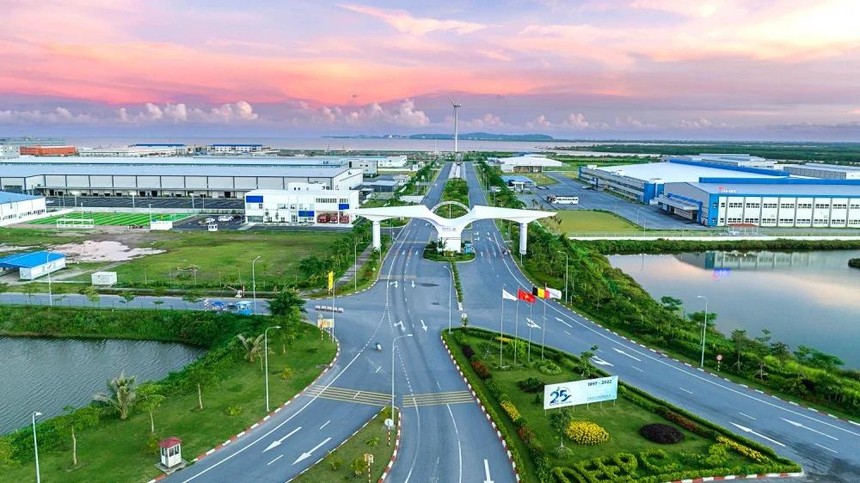
工業園區土地吸收量回升
根據《投資證券報》與CafeF引用的SSI Research數據,2026年第二季度北部地區吸收了約217公頃工業園區土地。2026年第一季度該數字為134公頃。這是自2024年第一季度以來單季度的最高水平。
在南部地區,2026年第二季度吸收面積約為67公頃。第一季度為57公頃,去年同期約為10公頃。
Cushman & Wakefield的《MarketBeat Q2/2026》報告指出,北部地區累計工業園區土地儲備已超過25,200公頃。平均入住率為64%,較去年同期下降2.7個百分點。
新供應集中在重點工業省份
根據CBRE數據,預計從2026年第四季度到2027年底,約有1,347公頃新工業園區土地進入市場。其中,北部地區為664公頃,南部地區為683公頃。
在北部,新供應主要位於北寧、太原、海防、興安及鄰近河內的省份。在南部,供應集中在同奈、平陽、隆安、西寧及巴地頭頓。
2027年租賃需求
SSI Research預測,2027年新租賃合同及諒解備忘錄面積將達到約1,000公頃,較2026年增長18.6%。增長部分預計主要來自二級工業園區,即FDI企業正在轉移並擴大生產的地方。預計來自中國、台灣及香港的租戶仍將是需求最大的群體。
同樣根據SSI Research,部分租戶對美國的稅收政策持謹慎態度。這類群體傾向於租賃預製廠房以測試市場,或以較小規模進行擴張。
租金
根據CafeF引用的CBRE數據,目前北部工業園區土地租金約為143 美元/平方米,較去年同期上漲2.9%。南部價格約為185 美元/平方米,上漲3.7%。上述價格為整個租賃週期計算。
SSI Research預測2027年租金將保持平穩。原因是新的工業園區可能會提供更具競爭力的價格,以吸引大型租戶並快速提高入住率。
在預製廠房細分市場,JLL越南記錄到北部重點市場的廠房租金報價為5.3 美元/平方米/月,倉庫為4.5 美元/平方米/月。
基礎設施與政策
根據SSI Research,多條交通路線預計將有助於降低工業園區的物流成本。包括南北高速公路、隆城-油耶擴建項目、邊和-頭頓高速公路,以及三環路和四環路。
在政策方面,2026年6月8日的第10-NQ/TW號決議及修訂後的《投資法》旨在實現三個目標:簡化行政手續、為生態工業園區提供資本優惠,以及向地方下放權限。
資料來源:SSI Research與CBRE(透過《投資證券報》- tinnhanhchungkhoan.vn,2026年10月9日;CafeF/市場脈動,2026年10月9日);Cushman & Wakefield越南(MarketBeat Q2/2026);JLL越南。