

近期分析报告显示,工业园区土地吸纳量自2026年第二季度起回升。预计2027年租赁需求将持续增长,主要得益于FDI企业扩大生产。
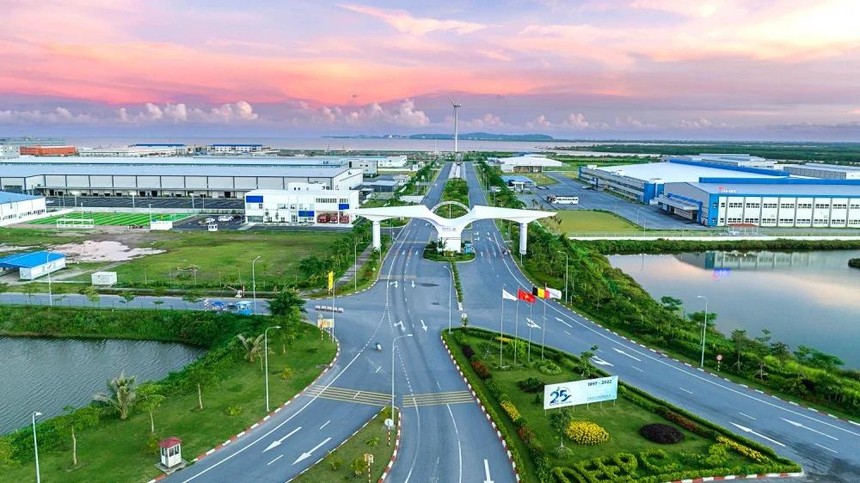
工业园区土地吸纳量回升
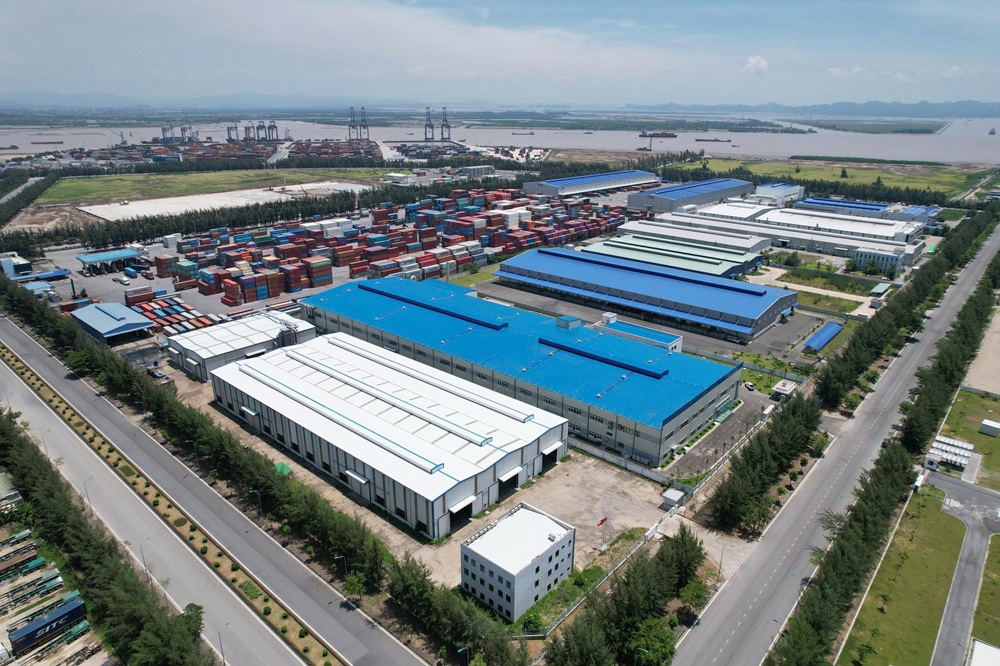
据《投资证券报》和CafeF引用的SSI Research数据显示,2026年第二季度北部地区吸纳了约217公顷工业园区土地。2026年第一季度该数字为134公顷。这是自2024年第一季度以来单季度的最高水平。
在南部,2026年第二季度的吸收面积约为67公顷。这一数字在第一季度为57公顷,去年同期约为10公顷。
戴德梁行(Cushman & Wakefield)的2026年第二季度MarketBeat报告显示,北部地区累计工业园区土地储备已超过25,200公顷。平均入住率为64%,同比下降2.7个百分点。
新供应集中在重点工业省份
据世邦魏理仕(CBRE)预测,从2026年第四季度到2027年底,预计约有1,347公顷的新工业园区土地进入市场。其中,北部地区为664公顷,南部地区为683公顷。
在北部,新供应主要位于北宁、太原、海防、兴安及邻近河内的省份。在南部,供应集中在同奈、平阳、隆安、西宁及巴地头顿。
2027年的租赁需求
SSI Research预测,2027年新租赁合同和谅解备忘录的面积将达到约1,000公顷,比2026年增长18.6%。增长部分预计主要来自二级工业园区,外商直接投资(FDI)企业正在那里进行转移和扩大生产。预计来自中国、台湾和香港的租户仍将是需求最大的群体。
同样根据SSI Research,部分租户对美国的税收政策持谨慎态度。这部分群体优先租赁预制厂房以测试市场,或进行小规模扩张。
租金
根据CafeF引用的世邦魏理仕(CBRE)数据,目前北部工业园区土地租金约为143美元/平方米,同比增长2.9%。南部价格约为185美元/平方米,增长3.7%。以上价格均为整个租赁周期的费用。
SSI Research预测2027年租金将保持平稳。原因是新的工业园区可能会提供更具竞争力的价格,以吸引大型租户并快速填补空置。
在预制厂房领域,仲量联行(JLL)越南记录显示,北部重点市场厂房的报价为5.3美元/平方米/月,仓库为4.5美元/平方米/月。
基础设施与政策
据SSI Research称,多条交通线路有望帮助降低工业园区的物流成本。其中包括南北高速公路、扩建后的隆城-油曳(Long Thành – Dầu Giây)线路、边和-头顿(Biên Hòa – Vũng Tàu)高速公路,以及3号和4号环路。
在政策方面,2026年6月8日的第10-NQ/TW号决议及修订后的《投资法》旨在实现三个目标:减少行政手续、为生态工业园区提供资本优惠以及向地方下放权力。
综合来源:SSI Research和世邦魏理仕(CBRE)(通过《投资证券报》- tinnhanhchungkhoan.vn,2026年10月9日;CafeF/市场脉搏,2026年10月9日);戴德梁行(Cushman & Wakefield)越南(2026年第二季度MarketBeat);仲量联行(JLL)越南。