

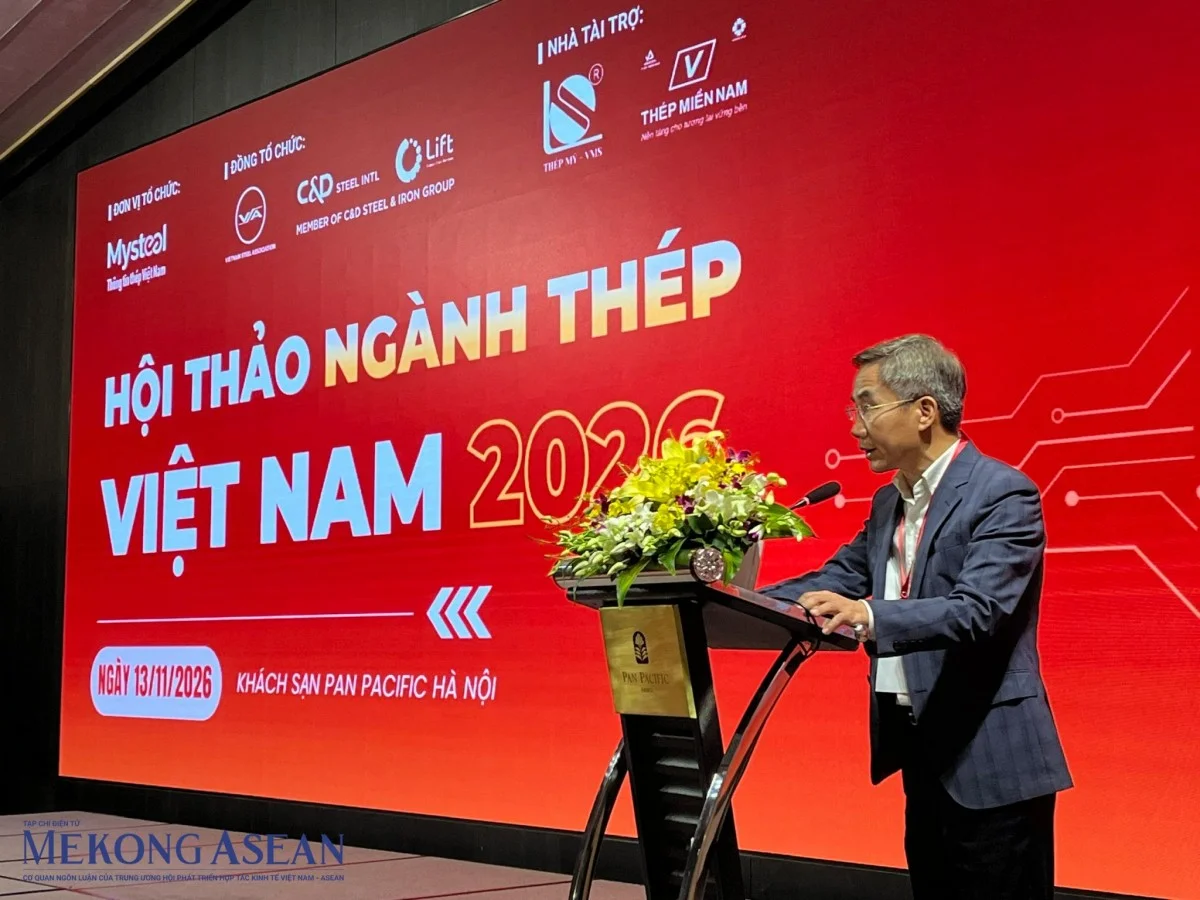
产能过剩、投入成本波动以及日益严格的排放标准正迫使越南钢铁行业改变竞争方式。在11月13日于河内举行的2026年越南钢铁行业研讨会上,协会、企业和管理机构共同强调了从增加产量转向提高全产业链生产率、质量和效率的必要性。
新衡量标准:能耗、质量和附加值
越南钢铁协会(VSA)主席Nghiem Xuan Da先生认为,钢铁行业需要将重心从生产吨数转移到运营效率上。企业需要密切关注的指标包括能耗水平、原材料使用效率、物流成本、技术水平和产品质量。
Da先生表示,价格优势需要辅以技术能力和附加值。环境要求也逐渐成为竞争力的一部分:降低能耗和控制排放不仅是为了合规,更是为了满足市场需求。
竞争需从全产业链视角审视
越南机械企业协会(VAMI)副主席Le Phung Thang先生建议,钢铁行业发展政策应考虑钢铁使用企业的利益,而不仅仅是生产商。当国内钢结构企业赢得订单时,国内钢材需求随之增加;反之,缺乏竞争力的钢材投入价格会导致越南承包商难以中标,进而拖累上游生产环节。
VAMI估计,进口钢结构数量已从2022年的3万多吨增加到2026年的近25万吨;这是协会汇总的数据,并非官方统计。Thang先生还指出,贸易救济措施仅应在调查证明存在倾销、损害及因果关系时才适用,且必须评估对产业链双方的影响。
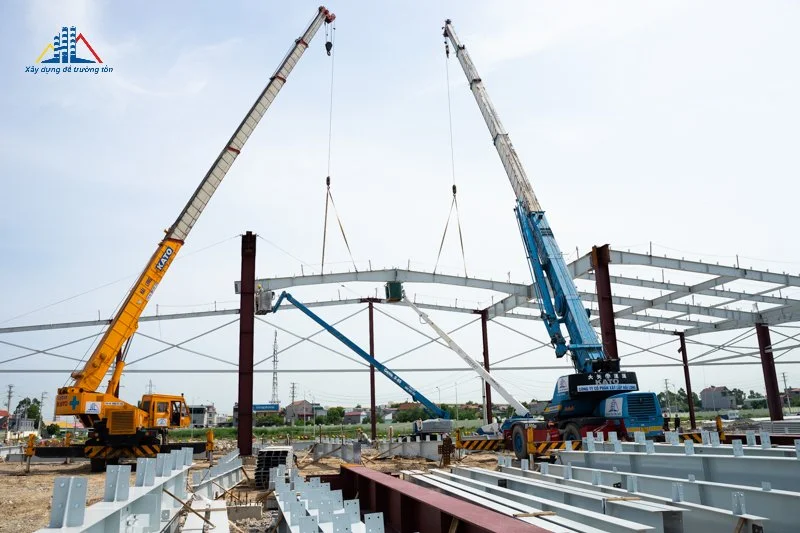
对于下游企业,要求不仅限于加工价格。设计能力、技术、生产率、质量、物流和安装,以及深度参与项目和总承包活动的能力,被视为钢结构企业增加价值的方向。
生产商承受多方压力
和发榕橘钢铁股份公司(Hoa Phat Dung Quat)销售总监Tran Ngoc An先生表示,钢铁行业目前产能过剩而需求疲软,在价格和产量上都造成了压力。铁矿石、废钢、焦炭、能源价格和物流成本持续波动。地缘政治冲突、配额和技术壁垒也使出口更加困难,而减排要求迫使企业考虑技术转型成本。
为应对挑战,和发榕橘专注于控制能源和物流成本,实现供应源和市场多元化,并提升产品价值。企业还在生产管理中应用自动化和人工智能,并利用炼钢过程中的热能和废气。
工贸部筹备钢铁行业路线图和数据库
工贸部工业局代表Chu Duc Anh先生表示,该机构计划制定钢铁行业发展路线图,确定技术转型方向、行业规模及各阶段的产品结构。
其中,工业局将根据技术链评估实际能力,从原材料、炼钢到深加工;汇总各产品组的产能、技术、产量、消费和进出口额数据;并制定供需情景。工业局计划建立定期更新的钢铁行业数据库,并建议协会和企业分享市场需求、投资计划和困难信息。
观点
研讨会的共同信息是,钢铁行业的竞争力必须在所有环节同步提升,从炼钢到钢结构制造和使用。对于钢结构承包商和制造商而言,这意味着业主评估的标准将不仅限于价格:还包括制造质量、进度、材料可追溯性以及工程的排放水平。
来源:Mekong ASEAN – “越南钢铁行业面临从产量向质量转型的要求”,Trung Anh,2026年11月14日。