

根據FPTS Research的工業房地產行業展望報告,北部地區目前的土地吸收面積和新註冊FDI資金均高於南部地區。
吸收面積是南部的三倍多
FPTS Research表示,2026年第二季度北部工業園區的淨吸收土地面積達到217公頃。這一數字是南部(71公頃)的三倍多,且比前期平均水平高出44%。
按地區劃分的新註冊FDI資金
2026年前8個月,北部地區吸引了229億美元的新註冊FDI資金,同比增長68%。該水平比南部高出66%。南部地區達到138億美元,同比增長135%(根據FPTS Research,由《企業論壇》轉載)。
僅加工製造業在8個月內就吸引了121億美元的FDI資金,增長86%。
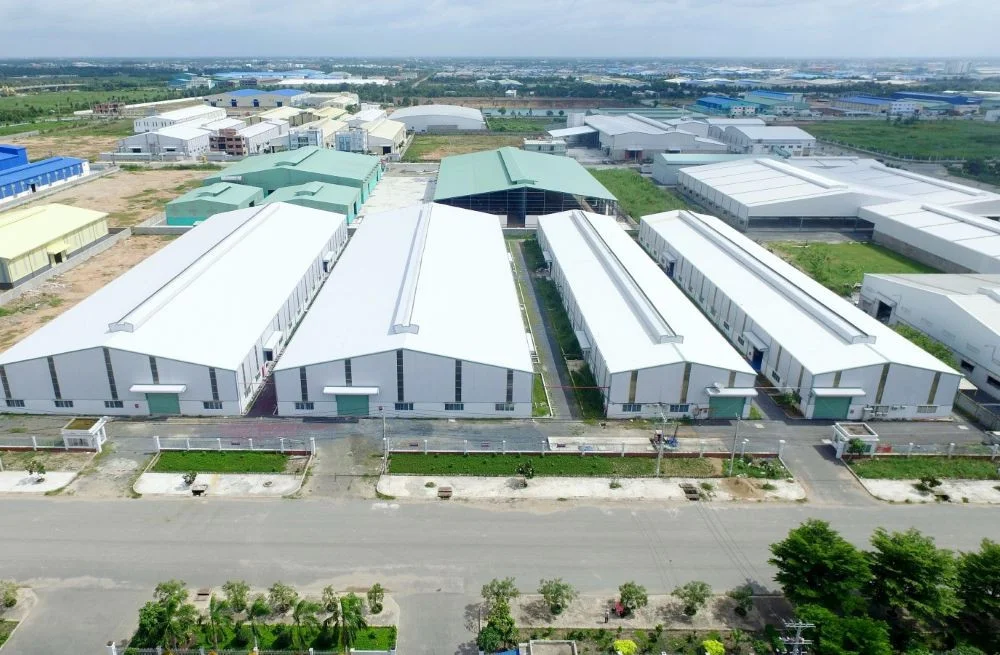
獲批土地供應強勁增長
從2020年到2026年第三季度,北部地區獲批投資政策的工業園區土地面積比南部高出41%。
2024年至2026年第三季度期間獲批的面積是2021–2023年期間的2.04倍。據報導,這些土地將在未來3–5年內為市場補充大量供應。
FPTS Research評估北部地區的優勢在於三點:
- 土地租金處於相對合理的水平
- 可供租賃的土地儲備充足
- 電子和高科技生產生態系統已經形成
報告還指出,在行政單位調整後,供應來源得到擴大。向地方下放投資審批和土地清理權限,有助於縮短項目實施時間。
租金與利潤率
據報導,北部地區一級市場的土地租金為143美元/平方米/租賃週期,同比增長3%。南部地區的價格為183美元/平方米/租賃週期,增長2%。
FPTS Research表示,2026年第二季度全行業毛利率為56%,並預測2026年第四季度及長期內將出現收窄趨勢。
提到的影響因素包括:
- 投資成本增加,主要來自賠償、土地清理和基礎設施建設
- 租金漲幅放緩
- 新供應增加導致競爭更加激烈
貿易政策
根據第301條款,越南出口到美國的商品需繳納12.5%的附加稅,自2026年7月24日起生效。報導評估該稅率與部分東南亞國家相當,因此對越南FDI吸引力的影響並不顯著。
報告認為,工業房地產市場將保持復甦勢頭至2026年底,其中北部地區是主要的增長動力。
資料來源:FPTS Research,工業園區房地產行業展望報告(摘自《企業論壇報》,文章“北部工業房地產保持吸引力”,2026年10月16日)。