

根據越南機械企業協會(VAMI)在2026年越南鋼鐵行業研討會上提供的數據,進口到越南的鋼結構數量預計將從2022年的3萬多噸增加到2026年的近25萬噸。外國產品不僅在數量上有所增加,而且已出現在許多大型工業項目中。
外國鋼材進入1,300–20,000噸級項目
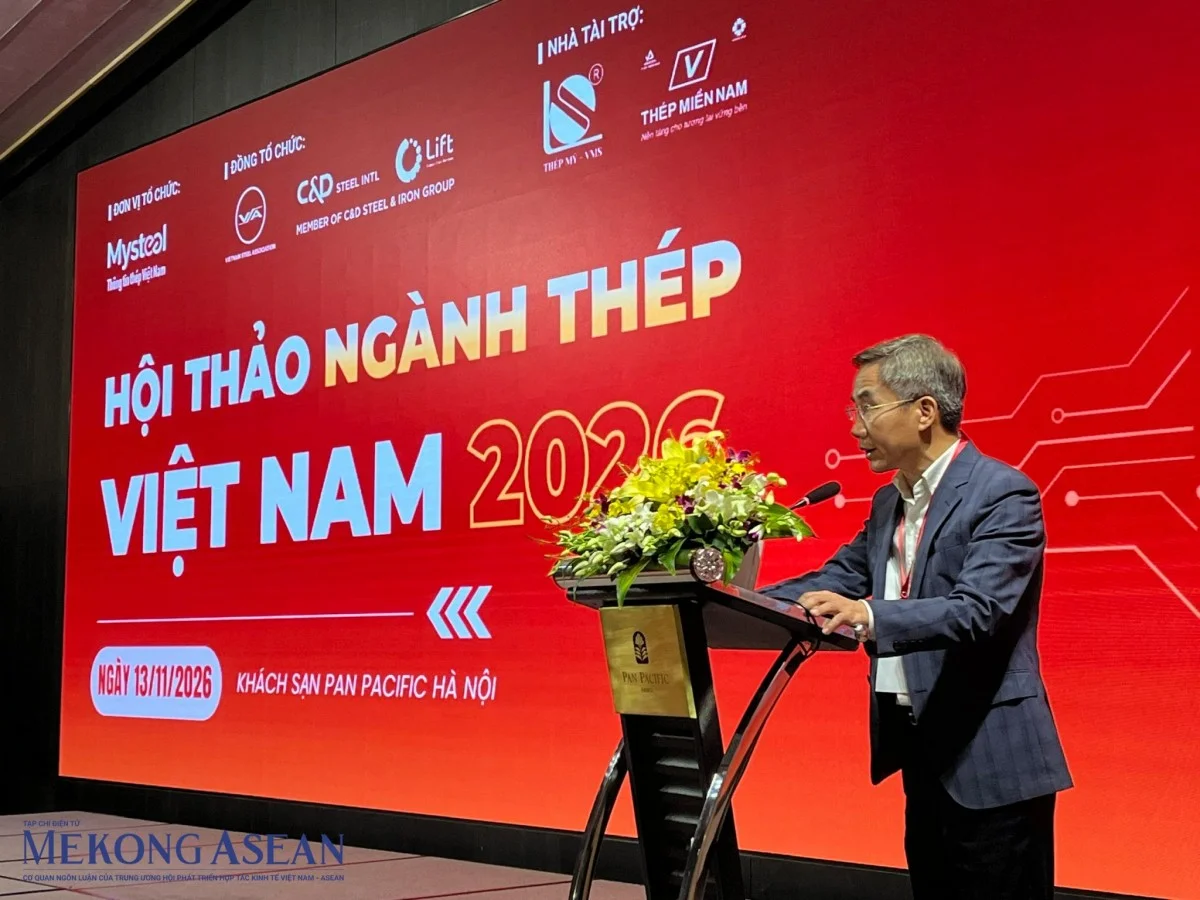
VAMI副主席黎奉勝先生在11月13日的研討會上發言時表示,2026年進口鋼結構數量預計比2022年增長約8倍。這是協會匯總的數據;2026年的水平為預估值,並非官方統計數據。
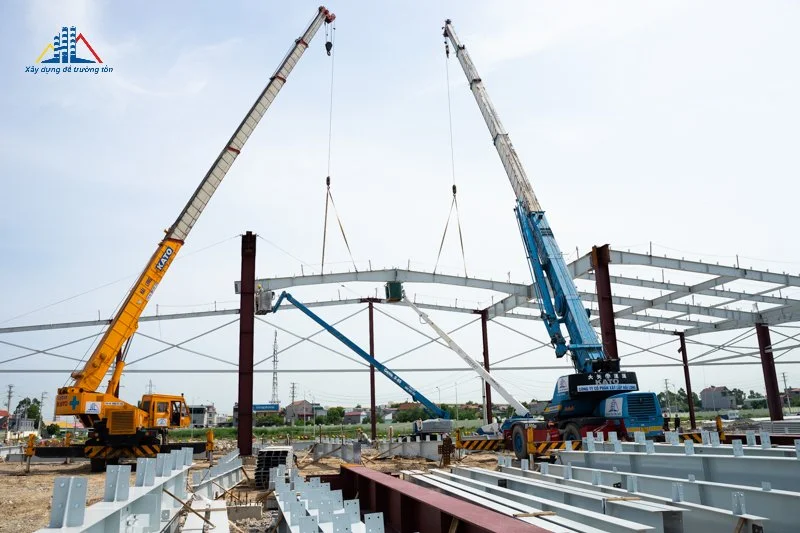
值得注意的是,進口產品不再局限於小型工程。據VAMI稱,外國鋼結構已出現在許多消耗量在1,300至20,000噸的重點工業項目中,其中包括興安省的項目及一些大型外商直接投資(FDI)項目。
來自近20家VAMI成員鋼結構企業的反饋顯示,許多單位在簽約前已談判至最後階段但仍丟標。主要原因是外國競爭對手的報價低約8–12%。
價格差異始於原材料
研討會上的專家認為,進口商品(特別是來自中國)的價格優勢源於原材料價格。2026年前10個月,中國熱軋卷板(HRC)平均價格比越南價格低約6.34%。這種價差使外國製造商在出口到越南時能夠降低成品鋼結構的成本。
當國內製造企業失去訂單時,影響會向上游蔓延:鋼坯、熱軋卷板和國內建築鋼材的需求隨之下降。勝先生認為,鋼鐵行業政策需要考慮整個產業鏈的利益,因為鋼結構企業贏得標案也意味著擴大國內鋼材的消費。
國際背景增加了壓力。據Mysteel評估,2026年中國鋼鐵市場正在進行強勁重組,削減舊產能並轉向綠色鋼鐵,但短期內的大量庫存仍將貨物推向東南亞,其中越南承受的壓力最大。越南鋼鐵協會(VSA)和ERM越南的報告也指出,鋼鐵行業正受到長期通貨膨脹、能源價格波動和供應鏈斷裂的雙重影響。
貿易救濟需基於調查
VAMI建議鋼結構企業主動聯絡,收集損害證據,以提請管理部門考慮採取適當的貿易救濟措施。
然而,勝先生指出,進口量增加或單價下降不足以斷定存在傾銷行為。救濟措施僅在調查確定存在傾銷行為、對國內生產行業造成重大損害以及兩者之間存在因果關係時才適用。審議時還需考慮對鋼鐵生產企業和鋼鐵使用企業的影響。
因此,貿易救濟只是短期支持工具。在研討會上,和發集團分享了通過大規模封閉式生產模式、自主技術和主動控制投入成本來保持競爭力的經驗。
觀點
對於國內鋼結構企業而言,8–12%的價差很難僅通過削減加工成本來縮小。更可持續的競爭優勢在於進口供應商難以滿足的方面:現場設計和調整能力、按施工階段交付的進度、整包安裝以及整個工程生命週期內的保修責任。
來源:越南每日新聞,轉載於CafeF – “廉價中國鋼鐵浪潮湧向東南亞,越南企業面臨競爭壓力”,如瓊,2026年11月14日。關於貿易救濟適用條件的觀點: Mekong ASEAN,2026年11月14日。