

根据越南机械企业协会(VAMI)在2026年越南钢铁行业研讨会上提供的数据,越南进口钢结构数量预计从2022年的3万多吨增加到2026年的近25万吨。外国产品不仅在数量上增加,而且已出现在许多大型工业项目中。
外国钢材进入1300–20000吨级项目
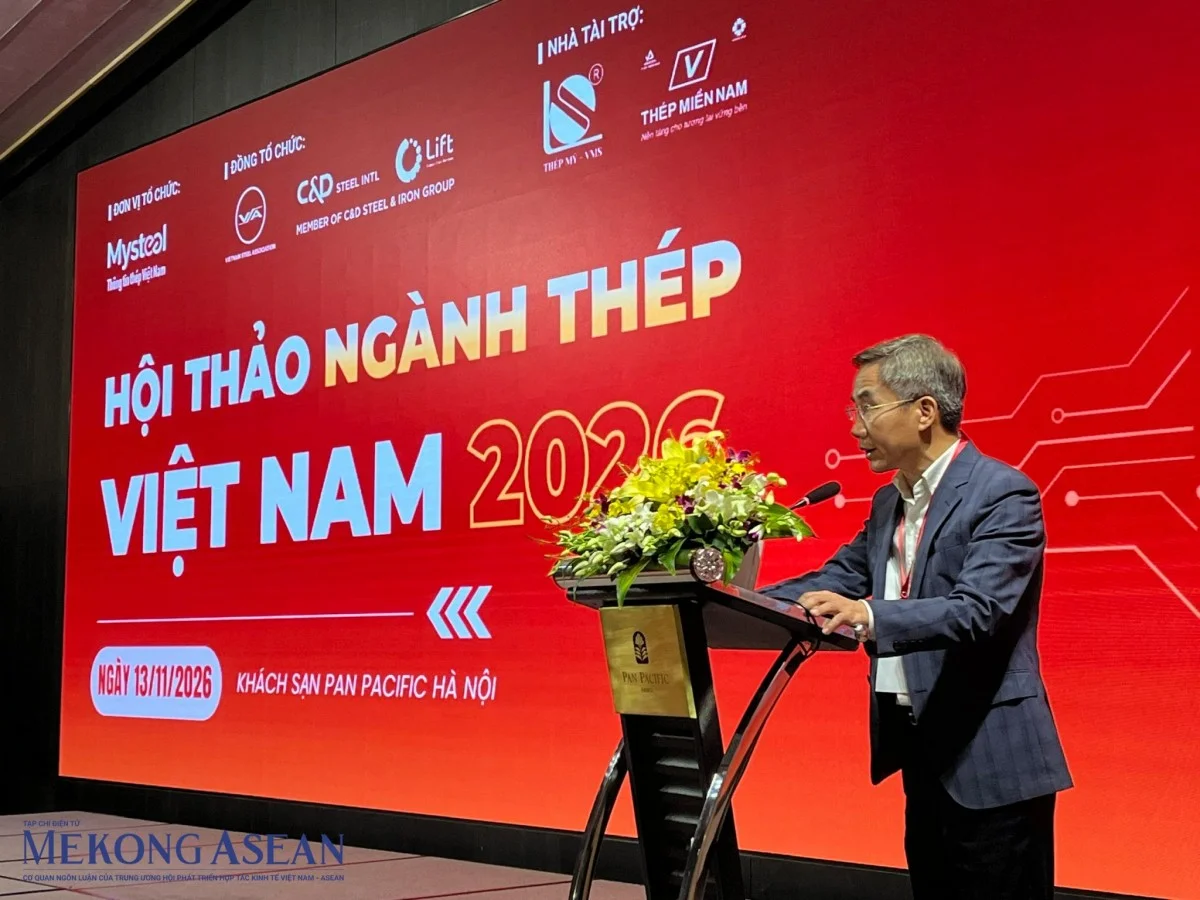
在11月13日的研讨会上,VAMI副主席Le Phung Thang先生表示,2026年进口钢结构数量预计比2022年增长约8倍。这是协会汇总的数据;2026年的水平为估算值,非官方统计。
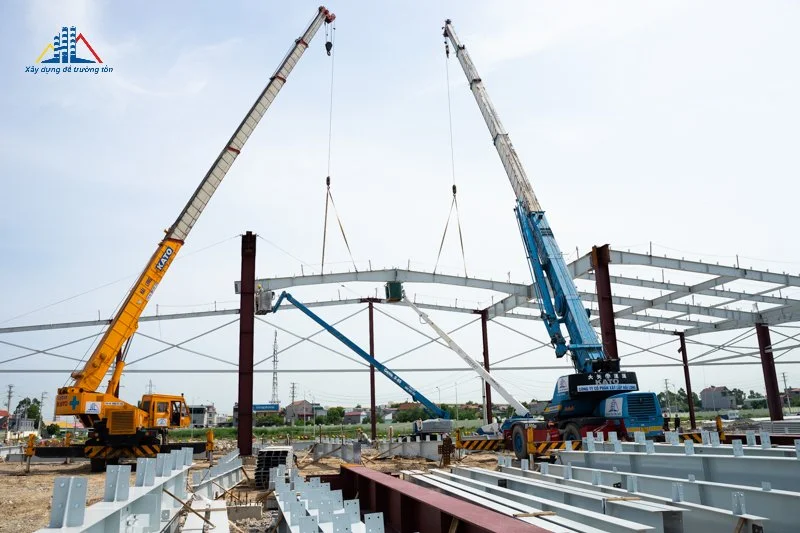
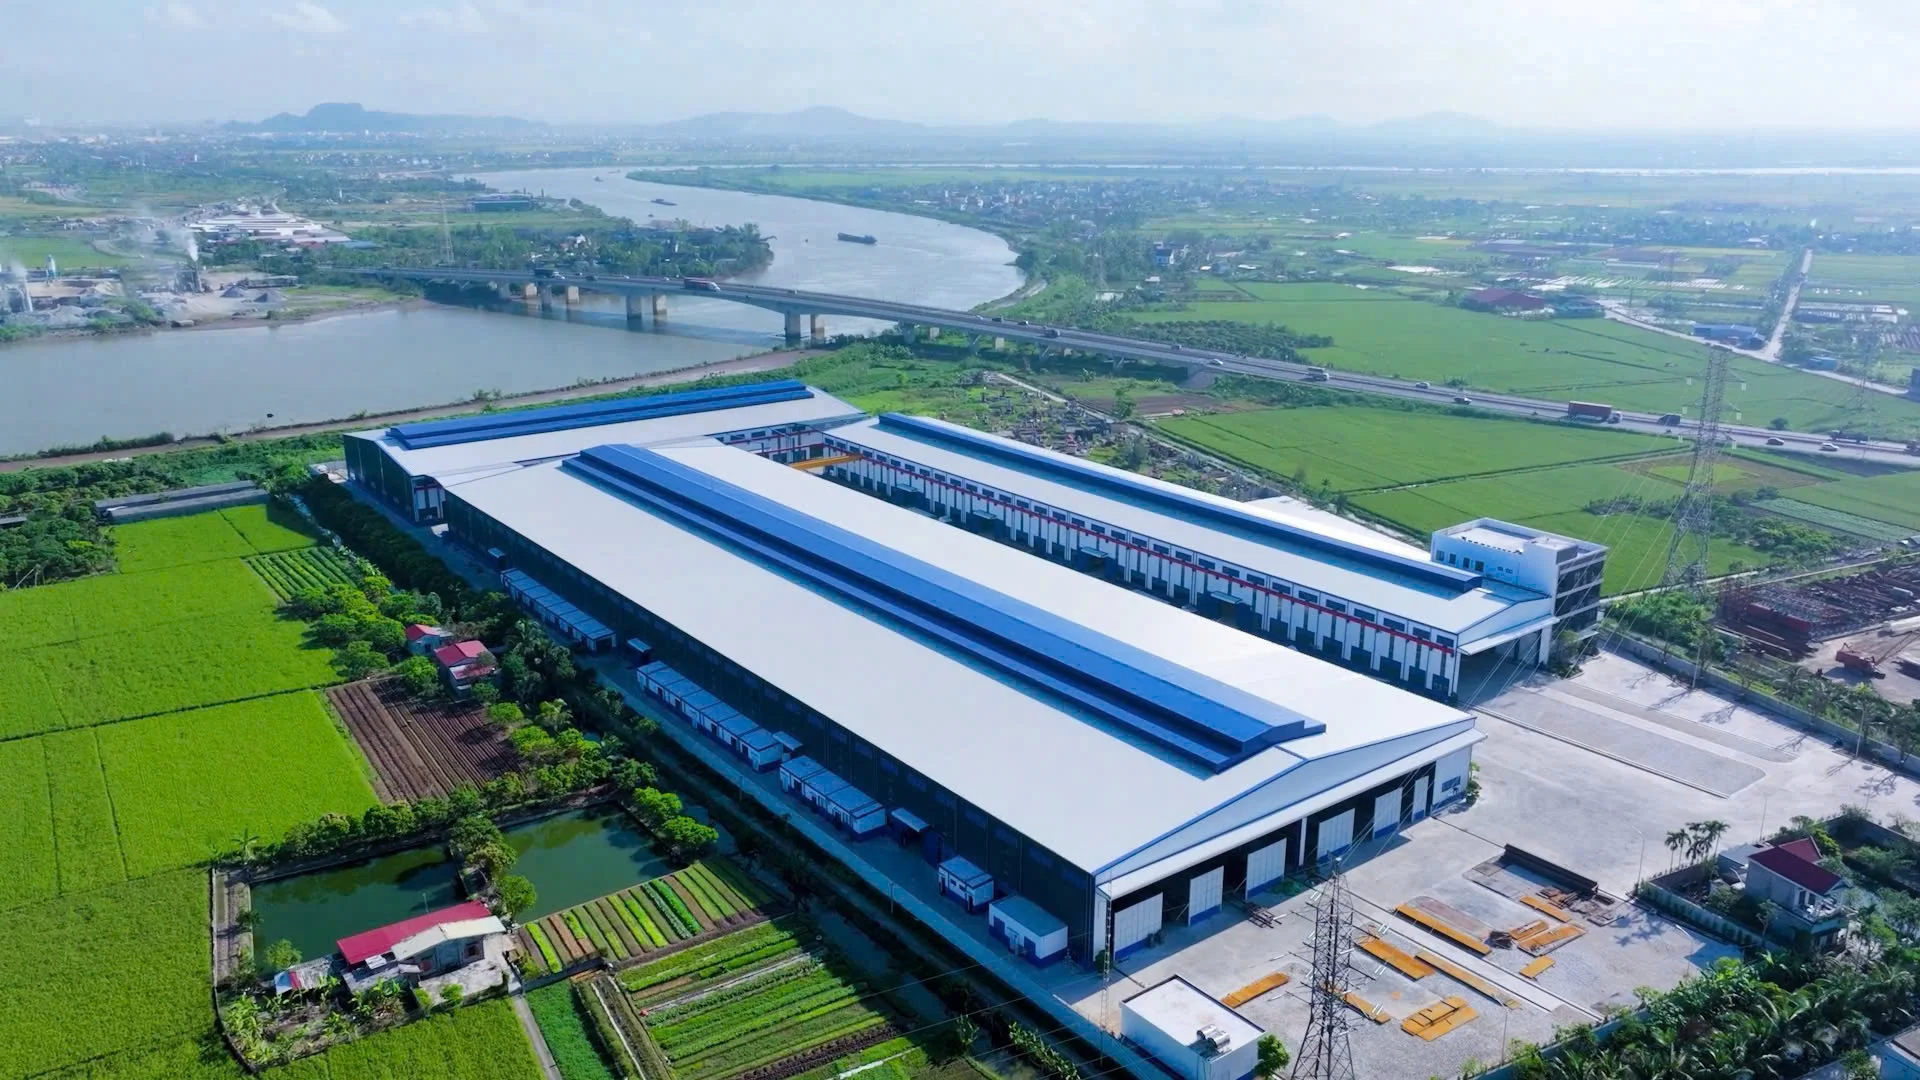
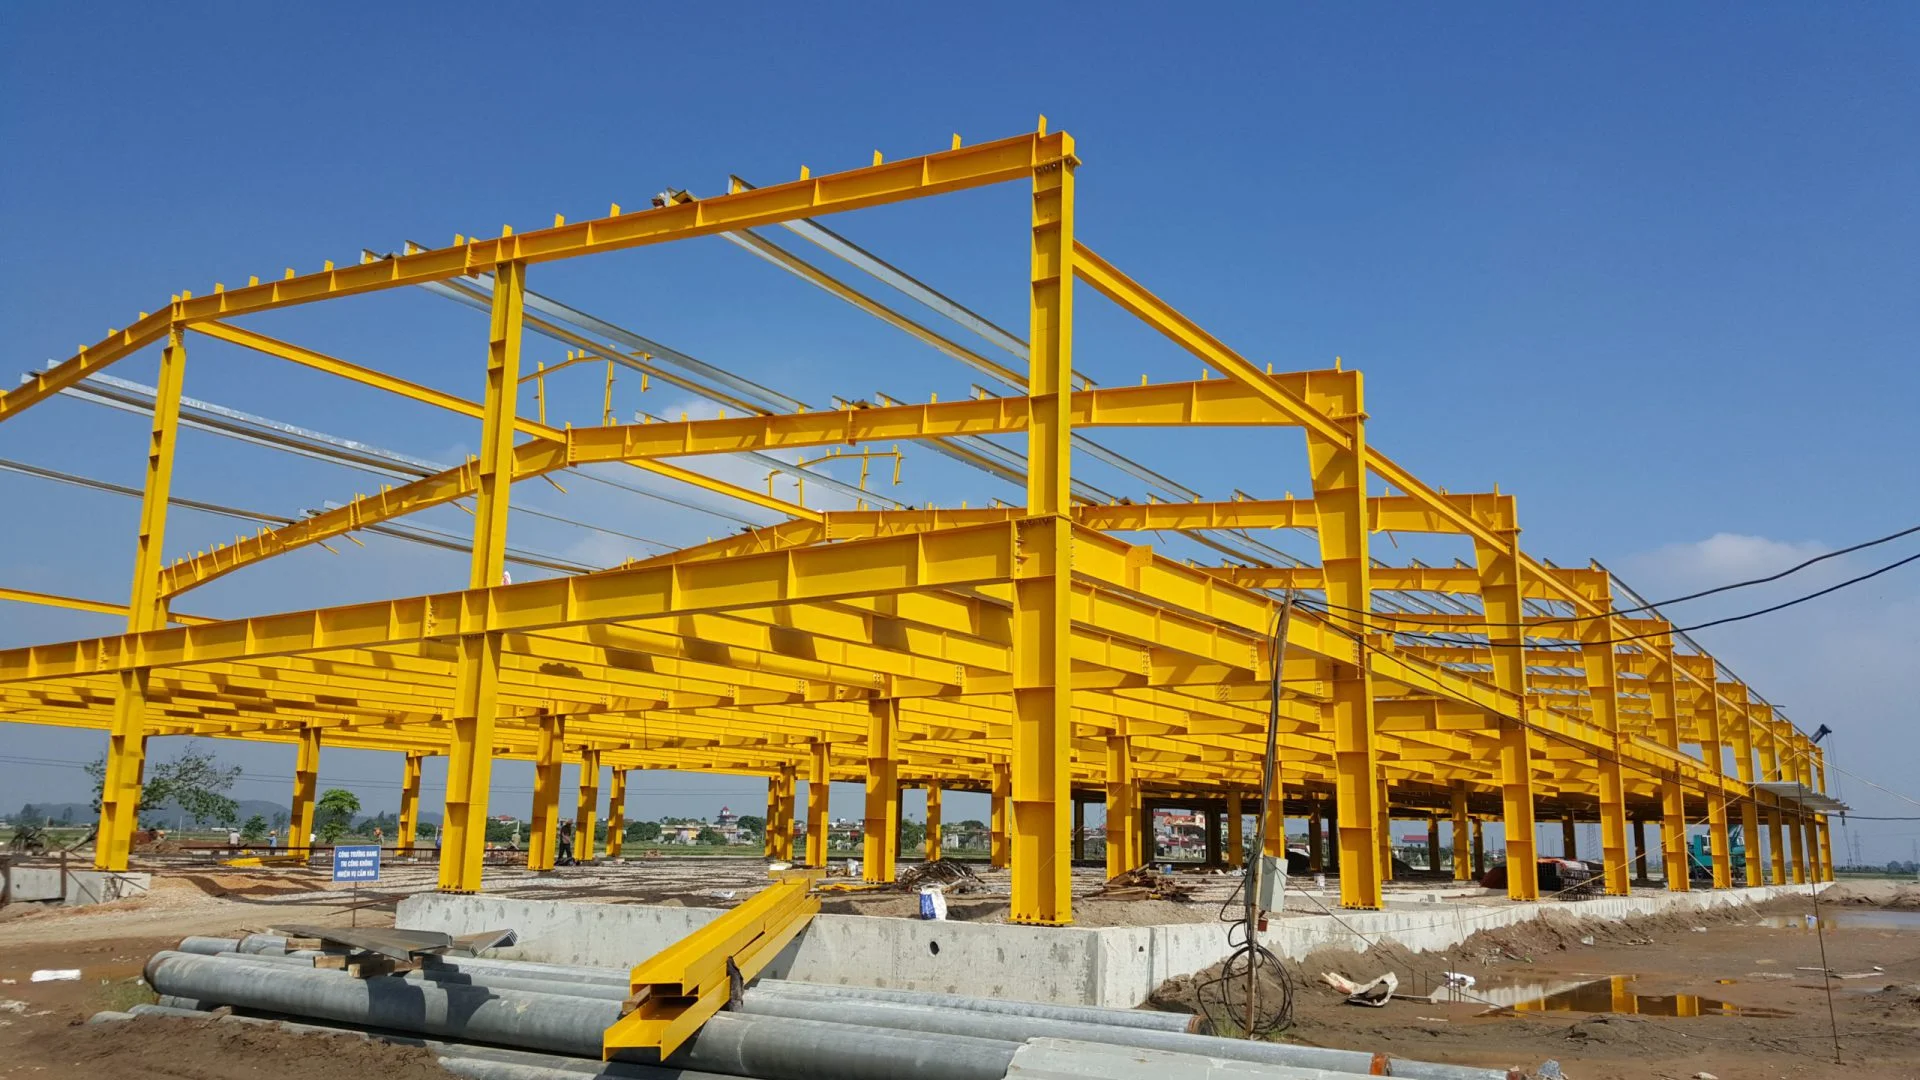
值得注意的是,进口产品不再局限于小型工程。据VAMI称,外国钢结构已出现在许多消耗量在1300至20000吨之间的重点工业项目中,其中包括兴安省的项目及一些大型FDI项目。
来自近20家VAMI会员钢结构企业的反馈显示,许多单位在签署合同前的最后谈判阶段仍丢标。主要原因是外国竞争对手的报价低了约8–12%。
价格差异始于原材料
研讨会专家认为,进口商品(特别是来自中国)的价格优势源于原材料价格。2026年前10个月,中国热轧卷板(HRC)平均价格比越南低约6.34%。这种价差使外国制造商在出口到越南时能够降低成品钢结构的成本。
当国内制造企业失去订单时,影响会反向传导至上游:国内钢坯、热轧卷板和建筑钢材的需求随之下降。Thang先生认为,钢铁行业政策需要考虑全产业链利益,因为钢结构企业中标也意味着国内钢材消费的扩大。
国际背景加剧了压力。据Mysteel评估,2026年中国钢铁市场正在进行深度重组,削减旧产能并转向绿色钢铁,但短期内的大量库存仍向东南亚倾销,其中越南承受的压力最大。越南钢铁协会(VSA)和ERM越南的报告也指出,钢铁行业正受到长期通胀、能源价格波动和供应链断裂的双重影响。
贸易救济需基于调查
VAMI建议钢结构企业主动联合,收集损害证据,以提请管理机构考虑采取适当的贸易救济措施。
然而,Thang先生指出,进口量增加或单价下降不足以断定存在倾销行为。救济措施仅在调查确定存在倾销行为、对国内生产行业造成重大损害以及两者之间存在因果关系时才适用。审议时还需考虑对钢铁生产企业和钢铁使用企业双方的影响。
因此,贸易救济只是短期支持工具。在研讨会上,和发集团分享了通过大规模闭环生产模式、自主技术和主动控制投入成本来保持竞争力的经验。
观点
对于国内钢结构企业,8–12%的价格差很难仅通过削减加工成本来缩小。更可持续的竞争优势在于进口供应商难以满足的方面:现场设计和调整能力、按施工阶段交付进度、整体安装以及工程全生命周期的保修责任。
来源:越南每日新闻,转载于CafeF – “廉价中国钢材浪潮涌向东南亚,越南企业面临竞争压力”,Nhu Quynh,2026年11月14日。关于贸易救济适用条件的观点:Mekong ASEAN,2026年11月14日。