

根据FPTS Research的工业房地产行业展望报告,北部地区目前的土地吸收面积和新增注册FDI资本均高于南部地区。
吸收面积是南部地区的三倍多
FPTS Research表示,2026年第二季度北部地区工业园区净吸收土地面积达到217公顷。这一数字是南部地区(71公顷)的三倍多,比前期平均水平高出44%。
按地区划分的新增注册FDI资本
2026年前8个月,北部地区吸引了229亿美元的新增注册FDI资本,同比增长68%。该水平比南部地区高出66%。南部地区达到138亿美元,同比增长135%(根据FPTS Research,由《企业论坛》引用)。
仅加工制造业在8个月内就吸引了121亿美元的FDI资本,增长86%。
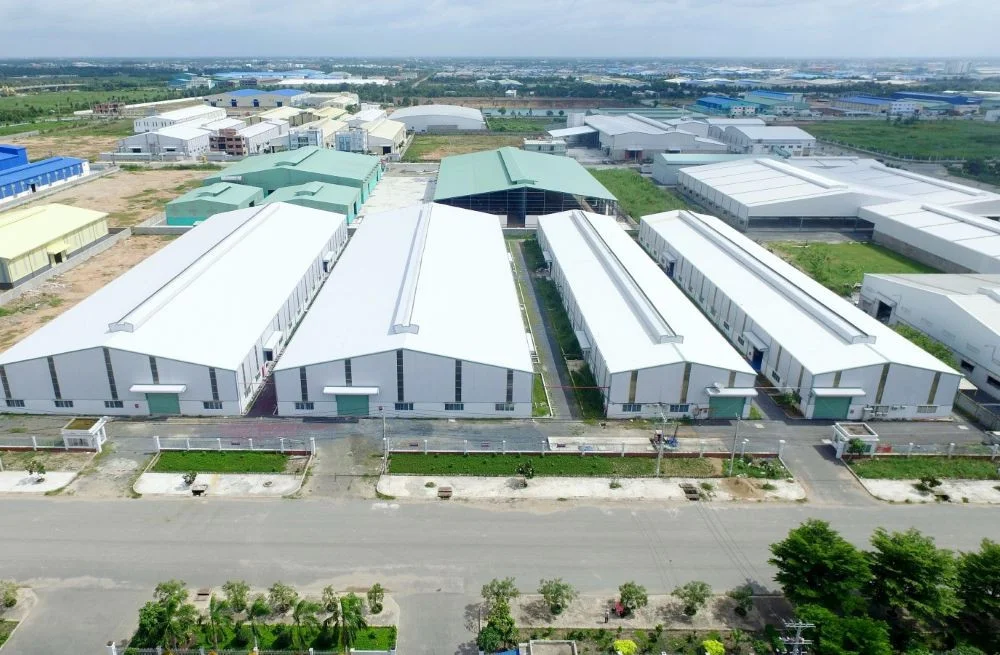
获批土地供应量大幅增加
从2020年到2026年第三季度,北部地区获批投资政策的工业园区土地面积比南部地区高出41%。
2024年至2026年第三季度期间获批的面积是2021-2023年期间的2.04倍。据报道,这部分土地将在未来3-5年内为市场补充可观的供应量。
FPTS Research认为北部地区的优势在于三点:
- 土地租金相对合理
- 可供出租的土地储备充足
- 电子和高科技生产生态系统已经形成
报告还指出,在行政单位调整后,供应来源得到了扩大。向地方下放投资审批和征地拆迁权限,有助于缩短项目实施时间。
租金与利润率
根据报道,北部地区一级市场的土地租金为143美元/平方米/租赁周期,同比增长3%。南部地区的租金为183美元/平方米/租赁周期,增长2%。
FPTS Research表示,2026年第二季度全行业毛利率为56%,并预测2026年第四季度及长期内将呈现收窄趋势。
影响因素包括:
- 投资成本增加,主要来自征地拆迁和基础设施建设
- 租金上涨速度放缓
- 新供应量增加导致竞争加剧
贸易政策
自2026年7月24日起,越南出口至美国的商品需根据第301条款缴纳12.5%的附加税。报道评估认为,该税率与部分东南亚国家相当,因此不会对越南的FDI吸引力产生重大影响。
报告指出,工业地产市场将保持复苏势头至2026年底,其中北部地区是主要的增长动力。
资料来源:FPTS Research,工业地产行业展望报告(摘自《企业论坛报》,“北部工业地产保持吸引力”,2026年10月16日)。